卫生健康可信数据空间从试点迈向规模化
去年四季度我们梳理了卫生健康可信数据空间发展状态,本文是更新。去年7月《国家数据局综合司关于公布2025年可信数据空间创新发展试点名单的通知》发布,其中列出了6个医疗医保可信数据空间试点项目。除了试点项目之外,全国范围内不同层级的卫生健康和医保部门、医院和企业都开展了医疗与医保数据空间项目建设。医疗健康可信数据空间由试点项目进入规模化发展阶段。
一、卫生健康可信数据空间蓬勃发展。
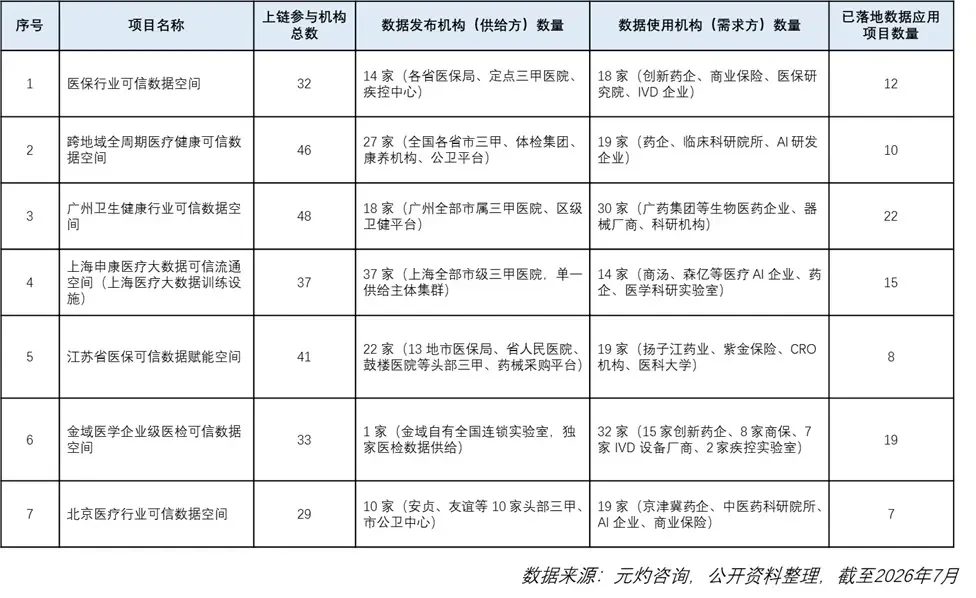
下表中显示了7个可信数据空间的参与方情况。
二、厂商生态
围绕建设方,产业供给已形成三类分工。
具备数据要素运营能力、隐私计算技术与医疗行业 know-how 的参与者将获得先发优势。
总包与系统集成方以国企和大型ICT集团为主,包括浪潮、中电、江苏移动集成、联通数科、广州数据集团、万达信息、中国东信等。
隐私计算与区块链底座方提供联邦学习、安全多方计算、TEE、数据脱敏与存证能力。代表厂商包括东软集团、趣链科技、蚂蚁数科、零数科技、北电数智、上海数据集团等。该类厂商决定空间“可用不可见”的合规边界,是技术壁垒核心。
算力与云基础设施方由三大运营商、中电云、华为云、腾讯云等提供专属算力、云原生环境与数据沙箱。
三、挑战
医疗可信数据空间当前的核心挑战集中在制度机制与商业模式等层面。
收益分配规则缺乏行业标准,建设方、运营方与数据源之间分账比例模糊,各方观望情绪浓厚。
隐私计算性能与多模态大模型训练需求之间仍有差距,医院内部数据非结构化、编码不统一也抬高了治理成本。
药企、商保、AI公司等潜在付费方对数据空间的采购模式尚未成熟,定价机制(按次、按量还是订阅)还未形成。
已披露交易单笔多在数万至百万级,运营方前期投入大、回本周期长。
四、市场预测
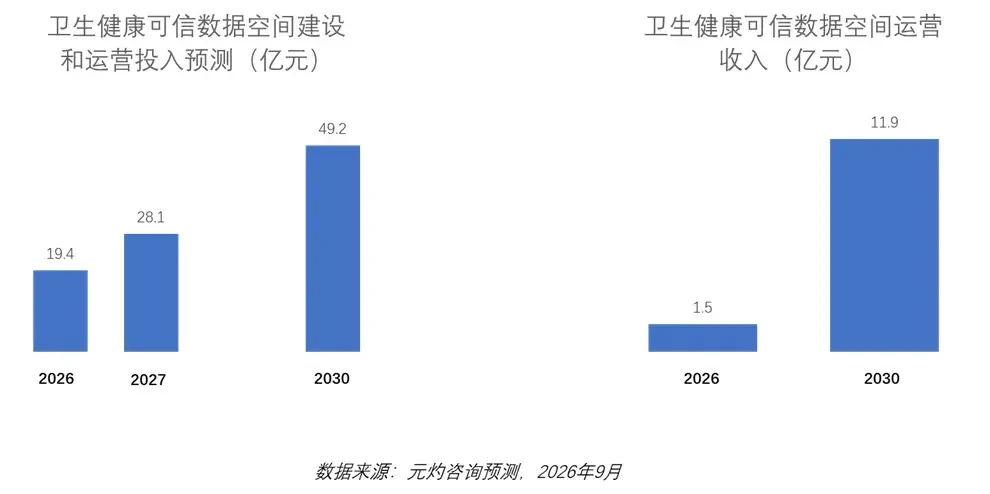
注此处预测表的数据是基于市场上的已有项目和规划,以及结合未来趋势所做的预测。与上一年的预测相比,有比较大的调整,主要原因是上一年的预测主要基于政策文件,当时的项目比较少。本次预测更精准。以下数据包括了可信数据空间建设的基础设施建设投入、云计算服务、软件及数据处理等全部投入。
五、未来展望
2026年10月中旬,十年一度的全国卫生与健康大会召开,其部署的未来健康中国建设的重点工作中对于三医做出更新,强调
医疗、医保、医药协同发展和治理为主攻方向,建立个人健康画像,
在合规前提下推动三医数据协同、
加强基础研究和原始创新等,也预示着医疗可信数据空间正迎来巨大发展空间。医疗可信数据空间将成为“十五五”期间卫生健康数智化的底层基础设施之一。
行业将从“跑通流程”进入“规模复制”。未来第二批国家试点项目将扩容,“可信数据空间+AI”融合试点成为重点领域。
医保监管、真实世界研究、医疗大模型训练构成当前最刚性的三类需求,推动空间在区域、行业、企业三个层级同步生长。
从“平台建设”向“授权运营”。早期项目以搭建身份认证、连接器、隐私计算与区块链存证底座为主。授权运营逐步成熟,运营相关的公共数据授权运营主体确认、医院供数激励机制、收益分配规则与跨空间互认标准在加速建设。
市场机会集中在四类环节:高质量专病数据集治理、可信管控与隐私计算底座、算力与数据沙箱集成、运营侧数据产品计价与审计。